 Hisab Pagar
મુખ્ય વાતો
- પહેલાં નક્કી થયેલી પગારની રીત અને હાજરીનો રેકોર્ડ જુઓ.
- પગારના દિવસ, ગેરહાજરી અને સાપ્તાહિક રજા દર મહિને એક જ રીતે ગણો.
- પગાર સ્લિપ આપતાં પહેલાં ગણતરી ચકાસો.
મહિનાના અંતે દુકાનમાં એ જ સવાલો ઊભા થાય. સપ્ટેમ્બરમાં 30 દિવસ ગણવાના કે 26? રવિવારનો પગાર મળે? 15 તારીખે અડધો દિવસ આવ્યા હતા તેનું શું? અહીં હાજરીના રજિસ્ટર પરથી પગાર ગણવાની ત્રણ સામાન્ય રીતો સમજાવી છે. રૂપિયામાં દાખલા પણ આપ્યા છે. તેનાથી તમે એક રીત નક્કી કરીને દર મહિને એ જ રીતે હિસાબ કરી શકશો.
પગલું 1: દરેકનો પગાર કઈ રીતે નક્કી થયો છે તે જુઓ
ભારતમાં નાના ધંધામાં સામાન્ય રીતે આ ચાર રીતે પગાર અપાય છે. દરેકનો હિસાબ જુદો છે:
- માસિક પગાર: મહિના માટે નક્કી રકમ, જેમ કે ₹15,000. દુકાનના સ્ટાફ, એકાઉન્ટન્ટ અને સુપરવાઇઝરનો પગાર સામાન્ય રીતે આવો હોય.
- રોજનો પગાર: કામ કરેલા દરેક દિવસના નક્કી પૈસા, જેમ કે ₹600. મદદનીશ, બાંધકામના મજૂર અને ફેક્ટરીના કામદારોમાં આ રીત સામાન્ય છે.
- અઠવાડિયાનો પગાર: અઠવાડિયાની નક્કી રકમ. ઘણી વાર શનિવારે કે રવિવારે ચૂકવાય.
- કલાક પ્રમાણે પગાર: દરેક કલાકના નક્કી પૈસા. પાર્ટ-ટાઇમ સ્ટાફ કે રોજ જુદા કલાક કામ કરનાર માટે આ રીત હોય.
પગલું 2: રજિસ્ટરમાંથી મહિનાની હાજરીનો સરવાળો કરો
ગણતરી કરતાં પહેલાં દરેકની મહિનાની હાજરી ગણો. આ વિગતો જોઈએ:
- મહિનાના કુલ દિવસ: 28, 29, 30 કે 31.
- હાજર દિવસ (P) અને અડધા દિવસ (H). અડધો દિવસ સામાન્ય રીતે 0.5 ગણાય.
- ગેરહાજર દિવસ (A) અને પગાર વિના રજા: આ દિવસોનો પગાર મળતો નથી.
- પગાર સાથે રજા (PL): હાજર હોય એટલો જ પગાર મળે.
- સાપ્તાહિક રજા (WO) અને રજા (HO): મોટાભાગની રીતોમાં માસિક સ્ટાફને આ દિવસોનો પગાર મળે છે. રોજના પગારવાળા સ્ટાફને મળતો નથી, સિવાય કે તમે જુદું નક્કી કર્યું હોય.
બે વાતો યાદ રાખશો તો મોટાભાગના મતભેદ ટળી જશે. કામના દિવસે હાજરી ખાલી રહી હોય તો ગેરહાજરી ગણાય, એટલે રોજ નોંધ કરો. જોડાવાની તારીખ પહેલાંના દિવસો ગણવાના જ નથી. એ દિવસો હાજર કે ગેરહાજર, કશામાં ન ગણો.
પગલું 3: માસિક પગાર ગણવાની રીત નક્કી કરો
માસિક સ્ટાફની ગેરહાજરીનો હિસાબ કરવા એક દિવસનો પગાર કાઢવો પડે. બધા ધંધામાં એક જ રીત નથી હોતી. આ ત્રણ સામાન્ય રીતોમાં જવાબ થોડો જુદો આવે છે:
| રીત | એક દિવસનો પગાર | કોનાથી ગુણવું |
|---|---|---|
| મહિનાના કુલ દિવસ પ્રમાણે | પગાર ÷ તે મહિનાના દિવસ (28–31) | પગાર મળવાપાત્ર દિવસ, સાપ્તાહિક રજા અને બીજી રજા સહિત |
| દર મહિને નક્કી 30 દિવસ | પગાર ÷ 30, દર મહિને | પગાર મળવાપાત્ર દિવસ, સાપ્તાહિક રજા અને બીજી રજા સહિત |
| કામના દિવસ પ્રમાણે | પગાર ÷ મહિનાના કામના દિવસ (કુલ દિવસમાંથી સાપ્તાહિક રજા બાદ કરો) | કામ કરેલા દિવસ અને પગાર સાથે રજા |
જે રીત પસંદ કરો તે સ્ટાફ જોડાય ત્યારે જ સમજાવો. લખીને રાખો અને દર મહિને એ જ રીતે ગણો. દર મહિને રીત બદલવાથી વિવાદ થાય છે.
માસિક પગારનો દાખલો
Ramesh, મહિને ₹15,000, રવિવારે રજા
સપ્ટેમ્બર 2026માં 30 દિવસ છે. 6, 13, 20 અને 27 તારીખે રવિવાર છે. એટલે 4 સાપ્તાહિક રજા અને 26 કામના દિવસ છે. Ramesh 2 દિવસ ગેરહાજર હતા અને 2 દિવસ અડધો દિવસ આવ્યા. બાકીના 22 કામના દિવસે હાજર હતા.
મહિનાના કુલ દિવસ પ્રમાણે (30 દિવસના મહિનામાં નક્કી 30 દિવસની રીતથી પણ આ જ જવાબ આવે):
કામના દિવસ પ્રમાણે:
એકસરખી હાજરી છતાં ₹231નો ફરક આવે છે. બંનેમાંથી કોઈ રીત ખોટી નથી. પગાર નક્કી કરવાની શરતો જુદી છે.
31 દિવસના મહિનામાં કુલ દિવસ પ્રમાણે ગણો તો એક દિવસનો પગાર થોડો ઓછો થાય (₹15,000 ÷ 31 = ₹483.87). એટલે ગેરહાજરીની કપાત પણ થોડી ઓછી થાય. કોઈ ગેરહાજરી ન હોય તો પૂરા ₹15,000 જ મળે. કારણ કે સાપ્તાહિક રજા સહિત દરેક દિવસનો પગાર ગણાય છે. નક્કી 30 દિવસની રીતમાં દરેક ગેરહાજરીના ₹500 કપાય. પણ 31 દિવસના મહિનામાં વધારાના દિવસનું શું કરવું તે નક્કી કરવું પડે. નક્કી 30 દિવસની રીત વાપરતા મોટાભાગના માલિકો પૂરા પગારમાંથી દરેક ગેરહાજર દિવસના ₹500 કાપે છે.
રોજના પગારનો દાખલો
Sunita, રોજના ₹600
એ જ મહિનો અને એ જ હાજરી: 22 દિવસ હાજર અને 2 અડધા દિવસ.
અહીં સાપ્તાહિક રજા અને બીજી રજાનો પગાર નથી ગણ્યો. રોજના પગારવાળા કામદારને પગાર સાથે રજા આપતા હો તો એ દિવસોનો પૂરો પગાર ઉમેરો.
અઠવાડિયાના પગારનો દાખલો
Aslam, અઠવાડિયાના ₹3,500
અઠવાડિયાનો પગાર સાત દિવસ માટે છે. એટલે એક દિવસનો પગાર ₹3,500 ÷ 7 = ₹500 થાય અને સાપ્તાહિક રજાનો પણ પગાર મળે. ગેરહાજરી ન હોય તો આખા અઠવાડિયાના ₹3,500 મળે. અઠવાડિયામાં એક અડધો દિવસ હોય તો:
આખા સપ્ટેમ્બરમાં Ramesh જેટલી જ હાજરી હોય તો Aslamના પગારના દિવસ 27 થાય. એટલે ₹500 × 27 = ₹13,500.
કલાક પ્રમાણે પગારનો દાખલો
Imran, કલાકના ₹80, 8 કલાકની શિફ્ટ
કલાક પ્રમાણે પગાર હોય તો કામ કરેલા કલાકના પૈસા મળે. રોજના કલાક અલગ ન લખતા હો તો હાજર દિવસને પૂરી શિફ્ટ અને અડધા દિવસને અડધી શિફ્ટ ગણો:
અમુક દિવસે 10 કલાક અને અમુક દિવસે 6 કલાક કામ કર્યું હોય તો એ દિવસોના સાચા કલાક લખો.
કોઈ મહિનાની વચ્ચે જોડાય તો
જોડાવાની તારીખથી જ દિવસ ગણો. માનો કે Ramesh 16 સપ્ટેમ્બરે જોડાયા. 16થી 30 તારીખ સુધી 15 દિવસ છે: 2 રવિવાર, 1 ગેરહાજરી, 1 અડધો દિવસ અને 11 હાજર દિવસ.
મહિનાના કુલ દિવસની રીતમાં અહીં પણ 30થી જ ભાગ આપવાનો છે. નોકરીના 15 દિવસથી નહીં.
પગલું 4: થયેલા પગારમાંથી બાકી આપવાની રકમ કાઢો
ઉપરનો હિસાબ વ્યક્તિએ કમાયેલા પગારનો છે. હજી કેટલું આપવાનું બાકી છે તે જાણવા મહિનામાં અગાઉ આપેલા પૈસા બાદ કરો:
Rameshનો પગાર ₹13,500 થયો. તેમણે 5 તારીખે ₹2,000 અને 18 તારીખે ₹1,000 એડવાન્સ લીધો હોય તો 30 તારીખે ₹10,500 આપવાના બાકી રહે. ઓવરટાઇમ અને મોડા આવવાના દંડથી પગારની રકમ બદલાય છે. ઓવરટાઇમ અને મોડા આવવાના દંડનો હિસાબ તથા એડવાન્સની નોંધ કેવી રીતે રાખવી તે વાંચો.
સામાન્ય ભૂલો
- બે રીત ભેળવી દેવી. 26 કામના દિવસથી ભાગ આપીને પછી સાપ્તાહિક રજાનો પગાર પણ ઉમેરો તો દર મહિને વધારે પગાર ગણાશે.
- માસિક સ્ટાફની સાપ્તાહિક રજા ભૂલી જવી. કુલ દિવસ અને નક્કી 30 દિવસની રીતમાં રવિવારની રજાનો પગાર મળે છે. એ દિવસ છોડશો તો પગાર ઓછો દેખાશે.
- હાજરી ખાલી રાખવી. રજિસ્ટરમાં ખાલી ખાનું મહિને મતભેદનું કારણ બને. A કે WO લખો.
- દરેક પગલે રકમ પૂરા રૂપિયામાં કરવી. છેલ્લે એક જ વાર કરો. ₹576.92 × 23 એટલે ₹13,269.16, જે નજીકના પૂરા રૂપિયામાં ₹13,269 થાય.
- લઘુતમ વેતન ધ્યાનમાં ન લેવું. તમારા રાજ્યમાં આ પ્રકારના કામ માટે જાહેર થયેલા લઘુતમ વેતન જેટલો પગાર થાય છે કે નહીં તે તપાસો. ઘણાં રાજ્યો વર્ષ દરમિયાન દર બદલે છે, એટલે હાલનો દર તપાસો.
હિસાબ પગારમાં ગણતરી કેવી રીતે થાય છે?
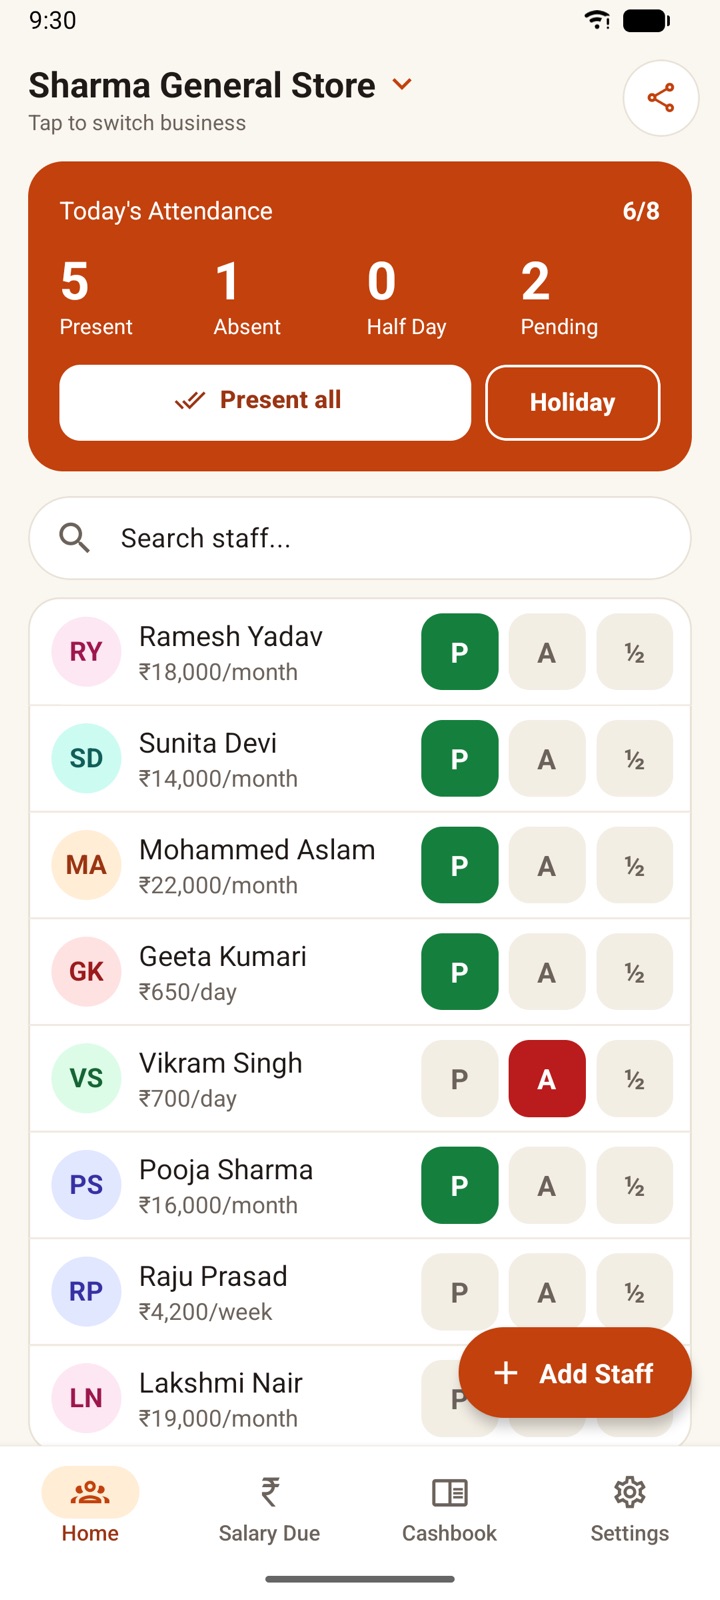
હિસાબ પગારમાં માસિક સ્ટાફ માટે મહિનાના કુલ દિવસની રીત વપરાય છે. એપના નિયમો આ છે:
- માસિક: પગાર ÷ મહિનાના દિવસ × (હાજર + અડધા દિવસ × 0.5 + પગાર સાથે રજા + રજા + સાપ્તાહિક રજા).
- દૈનિક: રોજનો પગાર × (હાજર + અડધા દિવસ × 0.5 + પગાર સાથે રજા). રજા અને સાપ્તાહિક રજાનો પગાર મળતો નથી.
- સાપ્તાહિક: અઠવાડિયાનો પગાર ÷ 7 × (હાજર + અડધા દિવસ × 0.5 + પગાર સાથે રજા + રજા + સાપ્તાહિક રજા).
- કલાક મુજબ: કલાકનો દર × કલાક. કામના કલાક અલગ ન લખ્યા હોય તો હાજર દિવસ માટે તમે નક્કી કરેલા “રોજના કામના કલાક” ગણાય છે (પહેલેથી 8 હોય છે). અડધા દિવસ માટે તેના અડધા કલાક ગણાય. પગાર સાથે રજા માટે પૂરી શિફ્ટ ગણાય.
- વીતી ગયેલા કામના દિવસે હાજરી ન ભરી હોય તો ગેરહાજરી ગણાય. સાપ્તાહિક રજાના દિવસે નોંધ ન હોય તો સાપ્તાહિક રજા ગણાય. જોડાયા પહેલાંના અને હજી આવવાના દિવસ ગણાતા નથી. એટલે મહિનાની વચ્ચે આજ સુધીનો કમાયેલો પગાર દેખાય છે.
- ઓવરટાઇમ ઉમેરીને કુલ રકમ નજીકના પૂરા રૂપિયામાં થાય છે. પછી દંડ અને મોડા આવવાનો દંડ કપાય છે. તે મહિનામાં નોંધેલા એડવાન્સ અને ચુકવણી બાદ કરીને બાકી રકમ દેખાય છે.
કામના દિવસવાળા દાખલા સિવાય આ લેખના બધા દાખલામાં હિસાબ પગાર એ જ રકમ બતાવે છે. તમે કામના દિવસ પ્રમાણે પગાર ગણતા હો તો પણ રજિસ્ટર અને સ્લિપ માટે એપ વાપરી શકો. પરંતુ એપમાં પગાર મહિનાના કુલ દિવસ પ્રમાણે જ ગણાશે.