 Hisab Pagar
महत्त्वाचे मुद्दे
- आधी ठरलेली पगाराची पद्धत आणि हजेरीच्या नोंदी पाहा.
- पगारी दिवस, गैरहजेरी आणि साप्ताहिक सुट्ट्या मोजताना दरवेळी तीच पद्धत वापरा.
- पगार स्लिप पाठवण्याआधी हिशोब तपासा.
महिन्याच्या शेवटी पगार काढताना तेच प्रश्न पडतात. सप्टेंबरचे 30 दिवस धरायचे की 26? रविवारचा पगार द्यायचा का? 15 तारखेला अर्धा दिवस काम केलं, त्याचं काय? हजेरीच्या रजिस्टरवरून पगार काढण्याच्या तीन पद्धती इथे उदाहरणांसह दिल्या आहेत. एक पद्धत ठरवा आणि दर महिन्याला तीच वापरा.
पायरी 1: प्रत्येकाचा पगार कसा ठरला आहे ते पाहा
छोट्या व्यवसायात साधारणपणे चार पद्धतींनी पगार दिला जातो. प्रत्येकाचा हिशोब वेगळा असतो:
- महिन्याचा पगार: महिन्यासाठी ठरलेली रक्कम, उदा. ₹15,000. दुकानातला स्टाफ, अकाउंटंट आणि सुपरवायझरला सहसा असा पगार असतो.
- रोजंदारी: काम केलेल्या प्रत्येक दिवसाचा ठरलेला दर, उदा. ₹600. मदतनीस, बांधकाम मजूर आणि कारखान्यातल्या कामगारांमध्ये ही पद्धत वापरली जाते.
- आठवड्याचा पगार: आठवड्याची ठरलेली रक्कम. सहसा शनिवारी किंवा रविवारी हिशोब होतो.
- तासाचा पगार: प्रत्येक तासाचा ठरलेला दर. पार्टटाइम स्टाफ किंवा रोज कामाचे तास बदलणाऱ्यांसाठी ही पद्धत असते.
पायरी 2: रजिस्टरमधून महिन्याचे दिवस मोजा
हिशोब सुरू करण्याआधी प्रत्येकाच्या महिन्याच्या नोंदींची बेरीज करा. हे आकडे लागतील:
- महिन्यातले दिवस: 28, 29, 30 किंवा 31.
- हजर दिवस (P) आणि अर्धे दिवस (H). अर्धा दिवस सहसा 0.5 धरतात.
- गैरहजर दिवस (A) आणि बिनपगारी रजा: यांचा पगार मिळत नाही.
- पगारी रजा (PL): हजर दिवसाइतकाच पगार मिळतो.
- साप्ताहिक सुट्ट्या (WO) आणि इतर सुट्ट्या (HO): बहुतेक पद्धतींमध्ये महिन्याच्या पगारावरच्या स्टाफला यांचा पगार मिळतो. रोजंदारीवरच्या स्टाफसाठी वेगळं ठरलं नसेल, तर यांचा पगार मिळत नाही.
दोन नियमांमुळे बरेच वाद टाळता येतात. कामाच्या दिवसाची नोंद रिकामी असेल तर तो दिवस गैरहजर धरायचा. म्हणून रोज हजेरी लावा. दुसरं म्हणजे, रुजू तारखेच्या आधीचे दिवस अजिबात मोजायचे नाहीत. ते पगारीही नाहीत आणि गैरहजरही नाहीत.
पायरी 3: महिन्याचा पगार काढायची पद्धत ठरवा
महिन्याच्या पगारातून गैरहजेरीचे पैसे कापण्यासाठी दिवसाचा दर लागतो. सगळे व्यवसाय एकच पद्धत वापरत नाहीत. या तीन पद्धतींनी थोडा वेगळा हिशोब येतो:
| पद्धत | दिवसाचा दर | कशाने गुणायचं |
|---|---|---|
| महिन्यातल्या एकूण दिवसांनुसार | पगार ÷ त्या महिन्यातले दिवस (28–31) | पगारी दिवस, साप्ताहिक आणि इतर सुट्ट्या धरून |
| ठरावीक 30 दिवस | दर महिन्याला पगार ÷ 30 | पगारी दिवस, साप्ताहिक आणि इतर सुट्ट्या धरून |
| कामाच्या दिवसांनुसार | पगार ÷ महिन्यातले कामाचे दिवस (एकूण दिवस वजा साप्ताहिक सुट्ट्या) | प्रत्यक्ष काम केलेले दिवस आणि पगारी रजा |
कोणतीही पद्धत निवडा, पण स्टाफ कामावर येतानाच ती समजावून सांगा. लिहून ठेवा आणि दर महिन्याला तीच वापरा. दर महिन्याला पद्धत बदलली की वाद होतात.
उदाहरण: महिन्याचा पगार
रमेश, महिन्याला ₹15,000, रविवारी सुट्टी
सप्टेंबर 2026 मध्ये 30 दिवस आहेत. 6, 13, 20 आणि 27 तारखेला रविवार आहे. म्हणजे 4 साप्ताहिक सुट्ट्या आणि 26 कामाचे दिवस. रमेश 2 दिवस गैरहजर होता आणि 2 दिवस अर्धा दिवस कामावर होता. उरलेले 22 कामाचे दिवस तो हजर होता.
महिन्यातल्या एकूण दिवसांनुसार (30 दिवसांच्या महिन्यात ठरावीक 30 दिवसांच्या पद्धतीनेही हाच हिशोब येतो):
कामाच्या दिवसांनुसार:
हजेरी तीच असून पगारात ₹231 चा फरक आहे. यापैकी कोणतीही पद्धत चुकीची नाही. पगार ठरवतानाचा करार वेगळा आहे.
31 दिवसांच्या महिन्यात एकूण दिवसांनुसार हिशोब केला तर दिवसाचा दर थोडा कमी येतो (₹15,000 ÷ 31 = ₹483.87). त्यामुळे प्रत्येक गैरहजर दिवसाची कपातही कमी होते. एकही गैरहजेरी नसेल तर पूर्ण ₹15,000 मिळतात. कारण साप्ताहिक सुट्ट्यांसह प्रत्येक दिवस पगारी असतो. ठरावीक 30 दिवसांच्या पद्धतीत प्रत्येक गैरहजर दिवसाचे ₹500 कापले जातात. 31 दिवसांच्या महिन्यात जास्तीच्या दिवसाचे पैसे द्यायचे का ते आधी ठरवावं लागतं. ठरावीक 30 दिवसांची पद्धत वापरणारे बहुतेक मालक पूर्ण पगारातून प्रत्येक गैरहजर दिवसाचे ₹500 कापतात.
उदाहरण: रोजंदारी
सुनीता, दिवसाला ₹600
तोच महिना आणि तीच हजेरी: 22 पूर्ण दिवस आणि 2 अर्धे दिवस.
इथे साप्ताहिक आणि इतर सुट्ट्यांचा पगार धरलेला नाही. रोजंदारीवरच्या कामगाराला पगारी रजा देत असाल, तर ते दिवस पूर्ण दराने जोडा.
उदाहरण: आठवड्याचा पगार
असलम, आठवड्याला ₹3,500
आठवड्याचा पगार सात दिवसांसाठी असतो. त्यामुळे दिवसाचा दर ₹3,500 ÷ 7 = ₹500 येतो आणि साप्ताहिक सुट्टीचा पगारही मिळतो. गैरहजेरी नसलेल्या आठवड्यात त्याला पूर्ण ₹3,500 मिळतात. एखाद्या आठवड्यात एक अर्धा दिवस असेल तर:
पूर्ण सप्टेंबरमध्ये रमेशइतकीच हजेरी असेल तर असलमचे 27 पगारी दिवस होतात. म्हणजे ₹500 × 27 = ₹13,500.
उदाहरण: तासाचा पगार
इमरान, तासाला ₹80, दिवसाची शिफ्ट 8 तास
तासावर काम करणाऱ्यांचा पगार काम केलेल्या तासांवर ठरतो. रोजचे तास वेगळे लिहिले नसतील तर हजर दिवस म्हणजे पूर्ण शिफ्ट आणि अर्धा दिवस म्हणजे अर्धी शिफ्ट:
काही दिवस त्याने 10 तास आणि काही दिवस 6 तास काम केलं असेल, तर त्या दिवसांचे प्रत्यक्ष तास लिहा.
महिन्याच्या मध्ये कोणी कामावर आलं तर
रुजू झाल्यापासूनचेच दिवस मोजा. समजा रमेश 16 सप्टेंबरला कामावर आला. 16 ते 30 तारखेपर्यंत 15 दिवस आहेत: 2 रविवार, 1 गैरहजर दिवस, 1 अर्धा दिवस आणि 11 हजर दिवस.
महिन्यातल्या एकूण दिवसांनुसार हिशोब करताना भागाकार 30 नेच करायचा. तो नोकरीवर असलेल्या 15 दिवसांनी नाही.
पायरी 4: कमावलेल्या पगारातून आता किती द्यायचं ते काढा
वरचा आकडा म्हणजे त्या व्यक्तीने कमावलेला पगार. अजून किती द्यायचं ते काढण्यासाठी महिन्यात आधी दिलेले पैसे वजा करा:
रमेशने ₹13,500 कमावले. त्याने 5 तारखेला ₹2,000 आणि 18 तारखेला ₹1,000 अॅडव्हान्स घेतला. तर 30 तारखेला ₹10,500 देणे बाकी राहते. ओव्हरटाइम आणि उशिरा येण्याचा दंड यामुळे कमावलेल्या पगारात फरक पडतो. ओव्हरटाइम आणि उशिराच्या दंडाचा हिशोब आणि अॅडव्हान्सची नोंद कशी ठेवायची ते वाचा.
नेहमी होणाऱ्या चुका
- दोन पद्धती एकत्र वापरणं. 26 कामाच्या दिवसांनी भागायचं आणि साप्ताहिक सुट्ट्यांचे पैसेही द्यायचे, असं केलं तर दर महिन्याला जास्त पगार निघतो.
- महिन्याच्या स्टाफच्या साप्ताहिक सुट्ट्या विसरणं. एकूण दिवसांच्या आणि ठरावीक 30 दिवसांच्या पद्धतीत रविवार पगारी असतो. तो मोजला नाही तर पगार कमी दिसतो.
- हजेरी रिकामी ठेवणं. रजिस्टरमधला रिकामा रकाना महिना संपल्यावर वादाचं कारण बनतो. A किंवा WO लिहा.
- प्रत्येक टप्प्यावर पूर्ण रुपयात रक्कम करणं. शेवटी एकदाच करा. ₹576.92 × 23 म्हणजे ₹13,269.16, त्याचे ₹13,269 होतात.
- किमान वेतनाकडे दुर्लक्ष करणं. तुमच्या राज्याने त्या कामासाठी जाहीर केलेल्या किमान वेतनापेक्षा पगार कमी नाही ना, ते तपासा. अनेक राज्यांत वर्षात दर बदलतात. म्हणून सध्याचा दर पाहा.
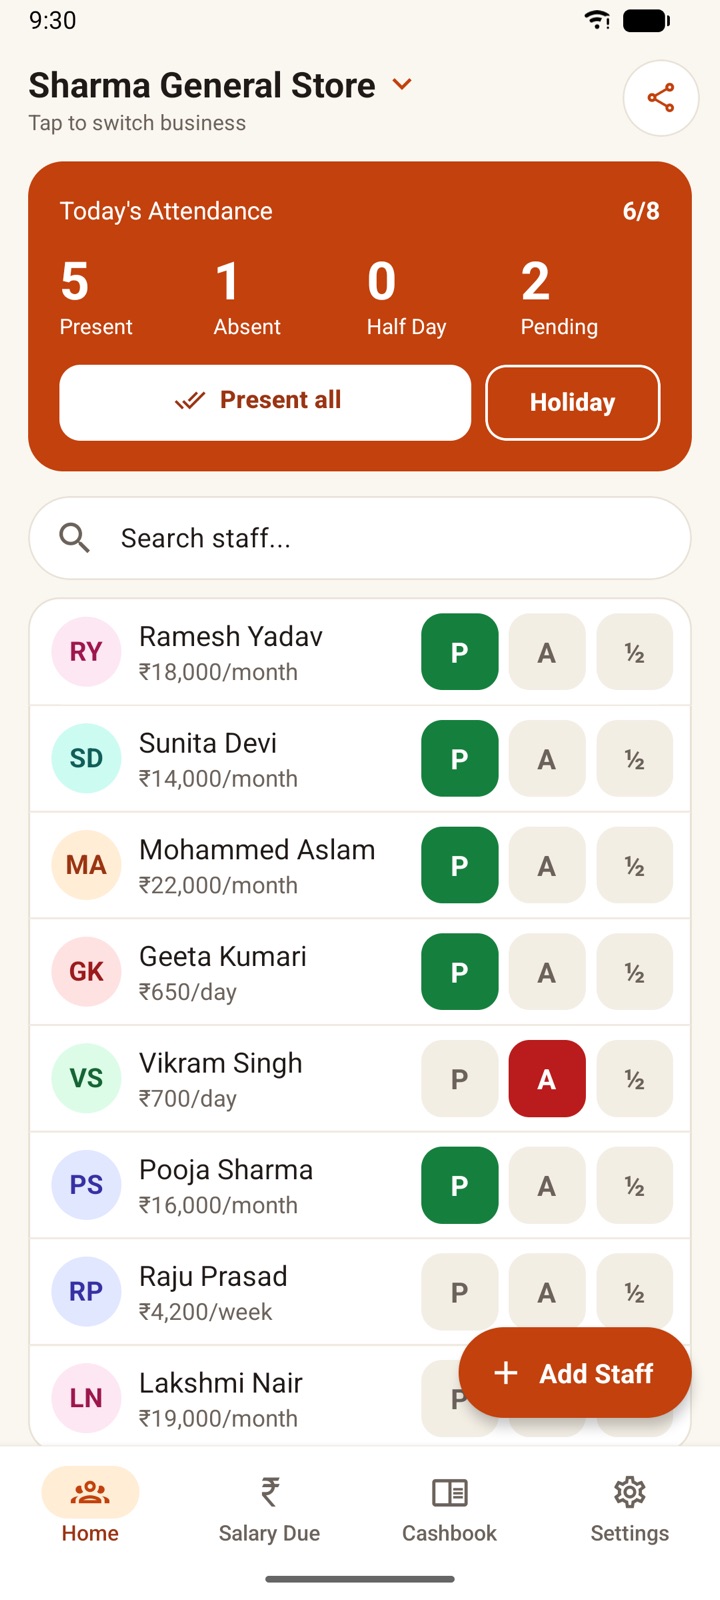
हिसाब पगारमध्ये हिशोब कसा होतो?
महिन्याच्या पगारासाठी हिसाब पगार महिन्यातल्या एकूण दिवसांची पद्धत वापरतं. ॲपमधले नियम असे आहेत:
- मासिक: पगार ÷ महिन्यातले दिवस × (हजर दिवस + अर्धे दिवस × 0.5 + पगारी रजा + सुट्ट्या + साप्ताहिक सुट्ट्या).
- दैनिक: दिवसाचा दर × (हजर दिवस + अर्धे दिवस × 0.5 + पगारी रजा). सुट्ट्या आणि साप्ताहिक सुट्ट्यांचा पगार मिळत नाही.
- साप्ताहिक: आठवड्याचा दर ÷ 7 × (हजर दिवस + अर्धे दिवस × 0.5 + पगारी रजा + सुट्ट्या + साप्ताहिक सुट्ट्या).
- तासाप्रमाणे: दर × तास. तुम्ही प्रत्यक्ष कामाचे तास भरले नसतील तर हजर दिवसासाठी “दिवसाचे कामाचे तास” या सेटिंगमधले तास धरले जातात. सुरुवातीला ते 8 असतात. अर्ध्या दिवसासाठी त्याचे अर्धे तास धरतात. पगारी रजा म्हणजे पूर्ण शिफ्ट.
- मागच्या कामाच्या दिवसाची हजेरी लावली नसेल तर तो गैरहजर धरला जातो. साप्ताहिक सुट्टीच्या दिवशी नोंद नसेल तर तो साप्ताहिक सुट्टीच धरला जातो. रुजू तारखेच्या आधीचे आणि अजून न आलेले दिवस मोजले जात नाहीत. त्यामुळे महिन्याच्या मध्ये पाहिल्यास तोपर्यंत कमावलेला पगार दिसतो.
- ओव्हरटाइम जोडून एकूण रक्कम जवळच्या पूर्ण रुपयात केली जाते. मग दंड आणि उशिरा येण्याचा दंड वजा होतो. त्या महिन्यात नोंदवलेला अॅडव्हान्स आणि पेमेंट वजा केल्यावर बाकी रक्कम दिसते.
कामाच्या दिवसांनुसार केलेला हिशोब सोडला, तर या पानावरच्या प्रत्येक उदाहरणात हिसाब पगारमध्येही तेवढीच रक्कम दिसते. तुम्ही कामाच्या दिवसांची पद्धत वापरत असलात तरी रजिस्टर आणि स्लिपसाठी ॲप वापरू शकता. मात्र ॲपमधला पगार महिन्यातल्या एकूण दिवसांनुसारच निघेल.