 Hisab Pagar
महत्त्वाचे मुद्दे
- प्रत्येक अॅडव्हान्सची तारीख आणि रक्कम नोंदवा.
- कमावलेला पगार आणि अॅडव्हान्सची वसुली वेगवेगळी दाखवा.
- उरलेली बाकी मालक आणि कामगार दोघांनाही स्पष्ट दिसू द्या.
“शेठ, ₹2,000 पाहिजेत, घरी पाठवायचे आहेत.” जवळजवळ प्रत्येक छोट्या व्यवसायात स्टाफला पगाराच्या आधी पैसे दिले जातात. घरभाडं, लग्न, दवाखान्याचं बिल किंवा महिना काढण्यासाठी त्यांची गरज पडते. अॅडव्हान्स देणं ही मदत असते. पण त्याची नोंद नसेल तर महिनाअखेर त्यावरूनच सर्वात जास्त वाद होतात. अॅडव्हान्स नोंदवणं, योग्य कपात करणं आणि दोघांना मान्य असलेला बाकीचा हिशोब ठेवणं याची सोपी पद्धत इथे दिली आहे.
प्रत्येक वेळी या चार गोष्टी लिहा
वही वापरा किंवा ॲप, प्रत्येक अॅडव्हान्स दिला त्याच दिवशी या माहितीसह नोंदवा:
- तारीख: पैसे दिल्याचा दिवस.
- रक्कम: आकड्यांत.
- पद्धत: रोख, UPI किंवा बँक ट्रान्सफर. UPI आणि बँक ट्रान्सफरची वेगळी नोंदही राहते. कधी शंका आली तर ती उपयोगी पडते.
- टीप: कारण आणि वसुली कशी करणार. उदा. “सप्टेंबरच्या पगारातून कापायचे” किंवा “4 महिने दर महिन्याला ₹2,000”.
रोख पैसे दिल्यास कामगाराला वहीतल्या नोंदीवर सही करायला सांगा. किंवा एका ओळीचा WhatsApp मेसेज मागा: “5 सप्टेंबरला ₹2,000 अॅडव्हान्स मिळाला.” दहा सेकंदांचं काम आहे, पण नंतर शंका राहत नाही.
अॅडव्हान्सचं साधं रजिस्टर
| तारीख | नाव | रक्कम (₹) | पद्धत | कारण / वसुली |
|---|---|---|---|---|
| 5 सप्टेंबर 2026 | रमेश | 2,000 | UPI | घरी पाठवले. सप्टेंबरच्या पगारातून कापायचे. |
| 12 सप्टेंबर 2026 | असलम | 5,000 | रोख | मुलाची शाळेची फी. सप्टेंबरमध्ये ₹2,500, ऑक्टोबरमध्ये ₹2,500. |
| 18 सप्टेंबर 2026 | रमेश | 1,000 | रोख | सप्टेंबरच्या पगारातून कापायचे. |
महिनाअखेर अॅडव्हान्स कसा कापायचा?
आधी हजेरीवरून त्या व्यक्तीने किती कमावलं ते काढा. मग महिन्यात तिला आधी दिलेले पैसे वजा करा. क्रम महत्त्वाचा आहे: आधी कमाई, मग कपात. अॅडव्हान्स “ॲडजस्ट” करण्यासाठी कधीही हजेरी किंवा दिवस कमी करू नका.
रमेश, सप्टेंबर 2026
महिन्याचा पगार ₹15,000. 30 दिवसांच्या महिन्यात 22 हजर दिवस, 2 अर्धे दिवस, 2 गैरहजर दिवस आणि 4 रविवारच्या सुट्ट्या आहेत. त्याने ₹13,500 कमावले (₹15,000 ÷ 30 × 27 पगारी दिवस). त्याने दोनदा अॅडव्हान्स घेतला.
फक्त शेवटची रक्कम सांगू नका. हिशोबाच्या तिन्ही ओळी दाखवा. पगार स्लिपमध्ये नेमकं हेच करता येतं.
मोठी रक्कम काही महिन्यांत वसूल करताना
कोणाला महिन्याच्या बाकी पगारापेक्षा जास्त पैसे हवे असतील, तर पैसे देण्याआधी मासिक हप्ते ठरवा. ते लिहून ठेवा. उदा. सुनीता दिवसाला ₹600 वर काम करते. तिला जुलैमध्ये ₹12,000 हवेत आणि दर महिन्याला ₹3,000 वसूल करायचे आहेत:
| महिना | कमाई (₹) | हप्ता (₹) | पगाराच्या दिवशी दिले (₹) | वसूल करायचे बाकी (₹) |
|---|---|---|---|---|
| जुलै | 15,000 | 3,000 | 12,000 | 9,000 |
| ऑगस्ट | 14,400 | 3,000 | 11,400 | 6,000 |
| सप्टेंबर | 13,800 | 3,000 | 10,800 | 3,000 |
| ऑक्टोबर | 14,400 | 3,000 | 11,400 | 0 |
कमाई हजेरीनुसार बदलते. हप्ता ठरल्याप्रमाणेच राहतो. पण आजारपणामुळे एखाद्या महिन्यात खूप कमी दिवस काम झालं, तर बोलून त्या महिन्यात कमी हप्ता घेणं योग्य ठरेल. कामगाराच्या हातात जवळजवळ काहीच उरणार नाही अशी वेळ आणू नका.
अॅडव्हान्स महिन्याच्या पगारापेक्षा जास्त असेल तर
नवीन रुजू झालेल्या आणि हंगामी कामगारांबाबत असं अनेकदा होतं. समजा मदतनीस 16 तारखेला कामावर आला. उरलेल्या महिन्यात त्याने ₹6,750 कमावले, पण ₹8,000 अॅडव्हान्स घेतला. मग 30 तारखेला काही द्यायचं नाही. उलट त्याच्याकडून तुम्हाला ₹1,250 येणे आहेत.
हा हिशोब फक्त लक्षात ठेवू नका. रजिस्टरमध्ये ₹1,250 समोर “ऑक्टोबरला पुढे नेले” असं लिहा. सप्टेंबरच्या स्लिपवर दाखवा आणि ठरल्याप्रमाणे ऑक्टोबरच्या पगारातून वसूल करा. वसुली होण्याआधी कामगाराने काम सोडलं तरी दोघांनी पाहिलेली तारीख असलेली नोंद तुमच्याकडे असेल.
उलट परिस्थितीतही हेच करा. एखाद्या महिन्यात कमावलेल्या पगारापेक्षा कमी पैसे दिले असतील, तर उरलेली रक्कम कामगाराला देणे आहे. ती द्या किंवा पुढच्या महिन्यात नेल्याची नोंद करा. विसरून जाऊ नका.
कपात योग्य आणि कायद्यानुसार ठेवा
- कपातीआधी ठरवा. अॅडव्हान्स देतानाच रक्कम आणि वसुलीची पद्धत कामगाराला स्पष्ट असावी.
- पूर्ण पगार कापू नका. भारतात वेतनाच्या कायद्यांनुसार एकूण कपातीवर मर्यादा आहे. वेतन प्रदान अधिनियम (Payment of Wages Act) आणि वेतन संहिता (Code on Wages) यांनुसार एका वेतन कालावधीत एकूण कपात साधारणपणे त्या वेतनाच्या निम्म्यापेक्षा जास्त असू शकत नाही. मोठ्या अॅडव्हान्सची वसुली काही महिन्यांत विभागली तर या मर्यादेत राहणं सोपं जातं.
- पगाराच्या अॅडव्हान्सवर व्याज घेऊ नका. व्याज घेतलं की तो कर्ज देण्याचा व्यवहार बनतो आणि त्याचे वेगळे नियम लागू होतात. व्यवहार साधा ठेवा.
- काम सोडताना हिशोब करा. शेवटच्या महिन्याची कमाई काढा. येणे बाकी रक्कम वजा करा आणि दोन्ही दाखवणारी अंतिम स्लिप द्या. कमाईपेक्षा येणे जास्त असेल तर उरलेली रक्कम लिहा आणि कामगाराकडून तिची कबुली घ्या.
नोंदी नीट ठेवायला मदत व्हावी म्हणून ही सर्वसाधारण माहिती दिली आहे. हा कायदेशीर सल्ला नाही. तुमच्या व्यवसायानुसार आणि राज्यानुसार नियम वेगळे असू शकतात.
अॅडव्हान्स, बोनस आणि दंड वेगळे आहेत
ते वेगवेगळ्या ओळींवर लिहा. अॅडव्हान्स म्हणजे पगारातले आधी दिलेले पैसे. म्हणून देणे बाकी रकमेतून तो वजा होतो. बोनस म्हणजे त्यावरचे जास्तीचे पैसे. दंडामुळे कमावलेली रक्कम कमी होते, उदा. नुकसान केल्याचा दंड. तो क्वचित, ठरवून आणि लेखी नोंद करूनच असावा. सगळं एकाच “ॲडजस्टमेंट” रकमेत मिसळलं की विश्वास कमी होतो.
हिसाब पगारमध्ये अॅडव्हान्सचा हिशोब
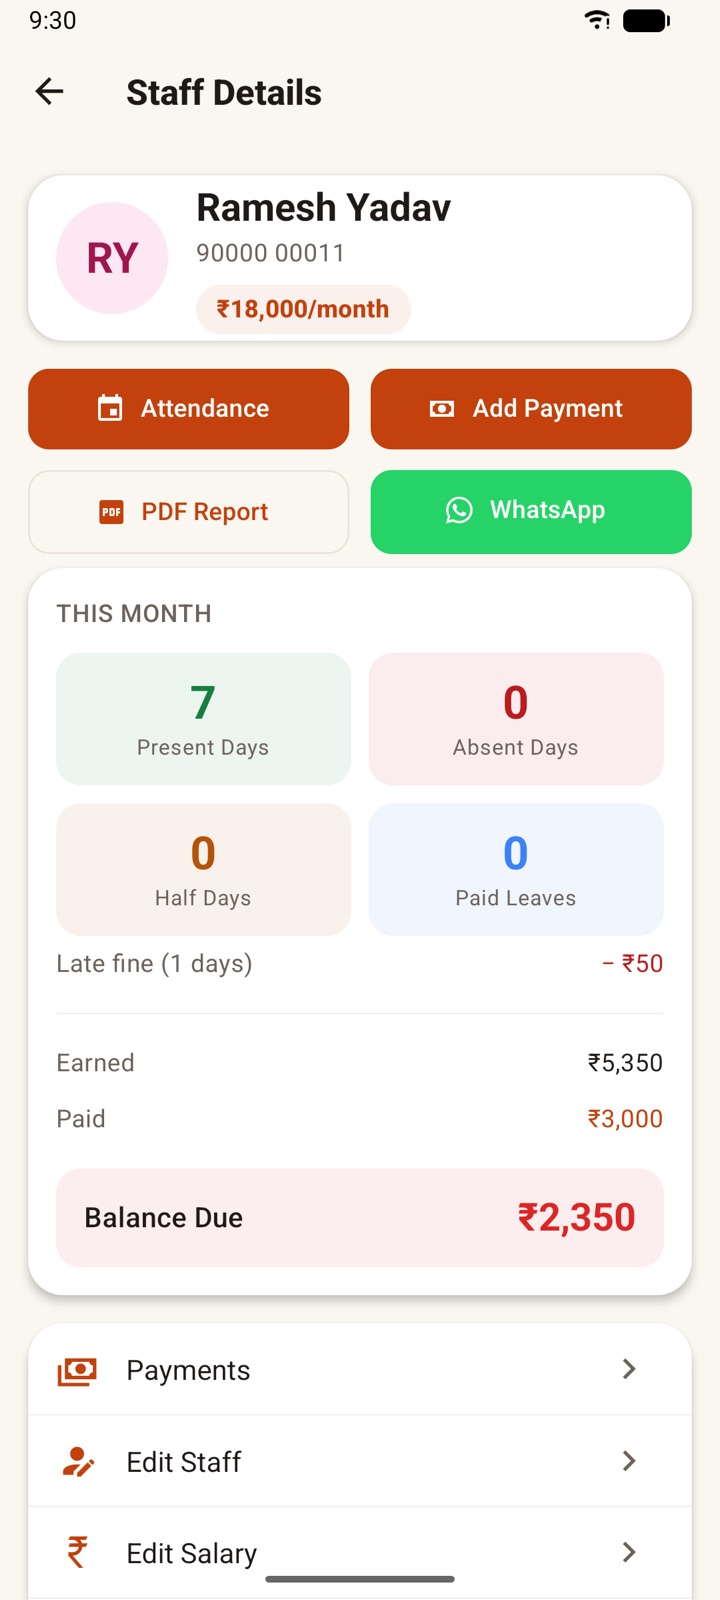
- कर्मचाऱ्याची माहिती उघडा आणि “पेमेंट जोडा” निवडा. प्रकार निवडा: पगार, अॅडव्हान्स, बोनस किंवा दंड. माध्यम निवडा: रोख, UPI किंवा बँक ट्रान्सफर. तारीख भरा आणि हवी असल्यास टीप लिहा.
- “पगार बाकी” स्क्रीनवर प्रत्येकाचे महिन्यातले कमावलेले, भरलेले आणि बाकी रक्कम दिसते. त्या महिन्याच्या तारखेचे अॅडव्हान्स आणि पगार पेमेंट त्याच महिन्याच्या कमाईतून वजा होतात. दंडही कमावलेल्या रकमेतून कापला जातो. वरच्या उदाहरणात रमेशचे ₹10,500 देणे बाकी दिसतात.
- त्या महिन्यात कमावल्यापेक्षा जास्त पैसे दिले असतील तर बाकी रकमेऐवजी अॅडव्हान्स दिसतो. वरच्या ₹1,250 च्या उदाहरणासारखं.
- पगार स्लिपमध्ये प्रत्येक पेमेंटची तारीख, प्रकार, माध्यम आणि रक्कम दिसते. त्यामुळे कामगाराला प्रत्येक अॅडव्हान्स पाहता येतो.
हिसाब पगार प्रत्येक महिन्याचा हिशोब वेगळा करतं. अनेक महिन्यांची कर्जाची बाकी ते आपोआप पुढे नेत नाही. मोठा अॅडव्हान्स हप्त्यांनी वसूल करत असाल, तर प्रत्येक महिन्यात वसूल केलेला हप्ताच त्या महिन्यात अॅडव्हान्स म्हणून नोंदवणं हा सोपा मार्ग आहे. सोबत अशी टीप लिहा: “3 जुलैला ₹12,000 दिले, 4 पैकी हप्ता 2.” त्याशिवाय पूर्ण ₹12,000 चं पेमेंटही नोंदवू नका. नाहीतर पहिल्याच महिन्यात सगळी रक्कम वसूल झाल्यासारखी दिसेल.